
La comunicazione deve essere trasmessa esclusivamente in via telematica entro il 30 novembre 2021
Definiti i tempi e le modalità per comunicare all’Agenzia delle entrate i dati per il riconoscimento dei crediti d’imposta previsti dal Decreto Rilancio, per la sanificazione degli ambienti di lavoro e per l’adozione delle misure anti Covid-19.
Con una specifica circolare, l’Agenzia delle entrate ha disposto anche le modalità per la cessione dei crediti in commento ed ha confermato che hanno diritto agli stessi crediti d’imposta anche i soggetti in regime di vantaggio, i soggetti in regime forfettario, gli imprenditori e le imprese agricole, indipendentemente dal loro regime fiscale.
Il credito d’imposta per l’adeguamento degli ambienti di lavoro è rivolto ai soggetti esercenti attività d’impresa, arte o professione, con riferimento alle spese necessarie per la riapertura in sicurezza delle attività aperte al pubblico, anche se sostenute prima del 19 maggio.
La comunicazione deve essere trasmessa esclusivamente in via telematica, dal 20 luglio 2020 al 30 novembre 2021. Le domande inviate dopo il 31 dicembre 2020 devono comunque riguardare le spese ammissibili sostenute nel 2020. Oltre ad inviare istanze a correzione di quelle già presentate, è prevista la possibilità di inviare un’istanza di rinuncia al credito.
Il limite massimo delle spese ammissibili, sostenute nel 2020, è pari a 80mila euro. L’ammontare del credito d’imposta è del 60% delle spese sostenute e potrà essere utilizzato in compensazione fin dal giorno lavorativo successivo alla ricezione della comunicazione ma in ogni caso a decorrere dal 1° gennaio 2021 e non oltre il 31 dicembre dello stesso anno. Il codice tributo per l’utilizzo del credito d’imposta non è stato ancora istituito.
Il credito d’imposta per la sanificazione e per l’acquisto dei dispositivi di protezione ammonta al 60% delle spese ammissibili, nel limite massimo di 60mila euro. Può essere richiesto dagli esercenti attività d’impresa, arti e professioni, enti non commerciali, compresi gli enti del terzo settore e gli enti religiosi civilmente riconosciuti. La comunicazione per fruire di questo credito dovrà essere trasmessa telematicamente a partire dal prossimo 20 luglio e fino al 7 settembre 2020.
Entro l’11 settembre, con uno specifico Provvedimento, verrà definito il limite del credito effettivamente fruibile dai richiedenti, in funzione del numero delle domande presentate e della somma stanziata (200milioni di euro). A differenza del credito d’imposta precedentemente illustrato, potrà essere utilizzato in compensazione dal giorno successivo alla pubblicazione del Provvedimento che indicherà la percentuale di fruizione.
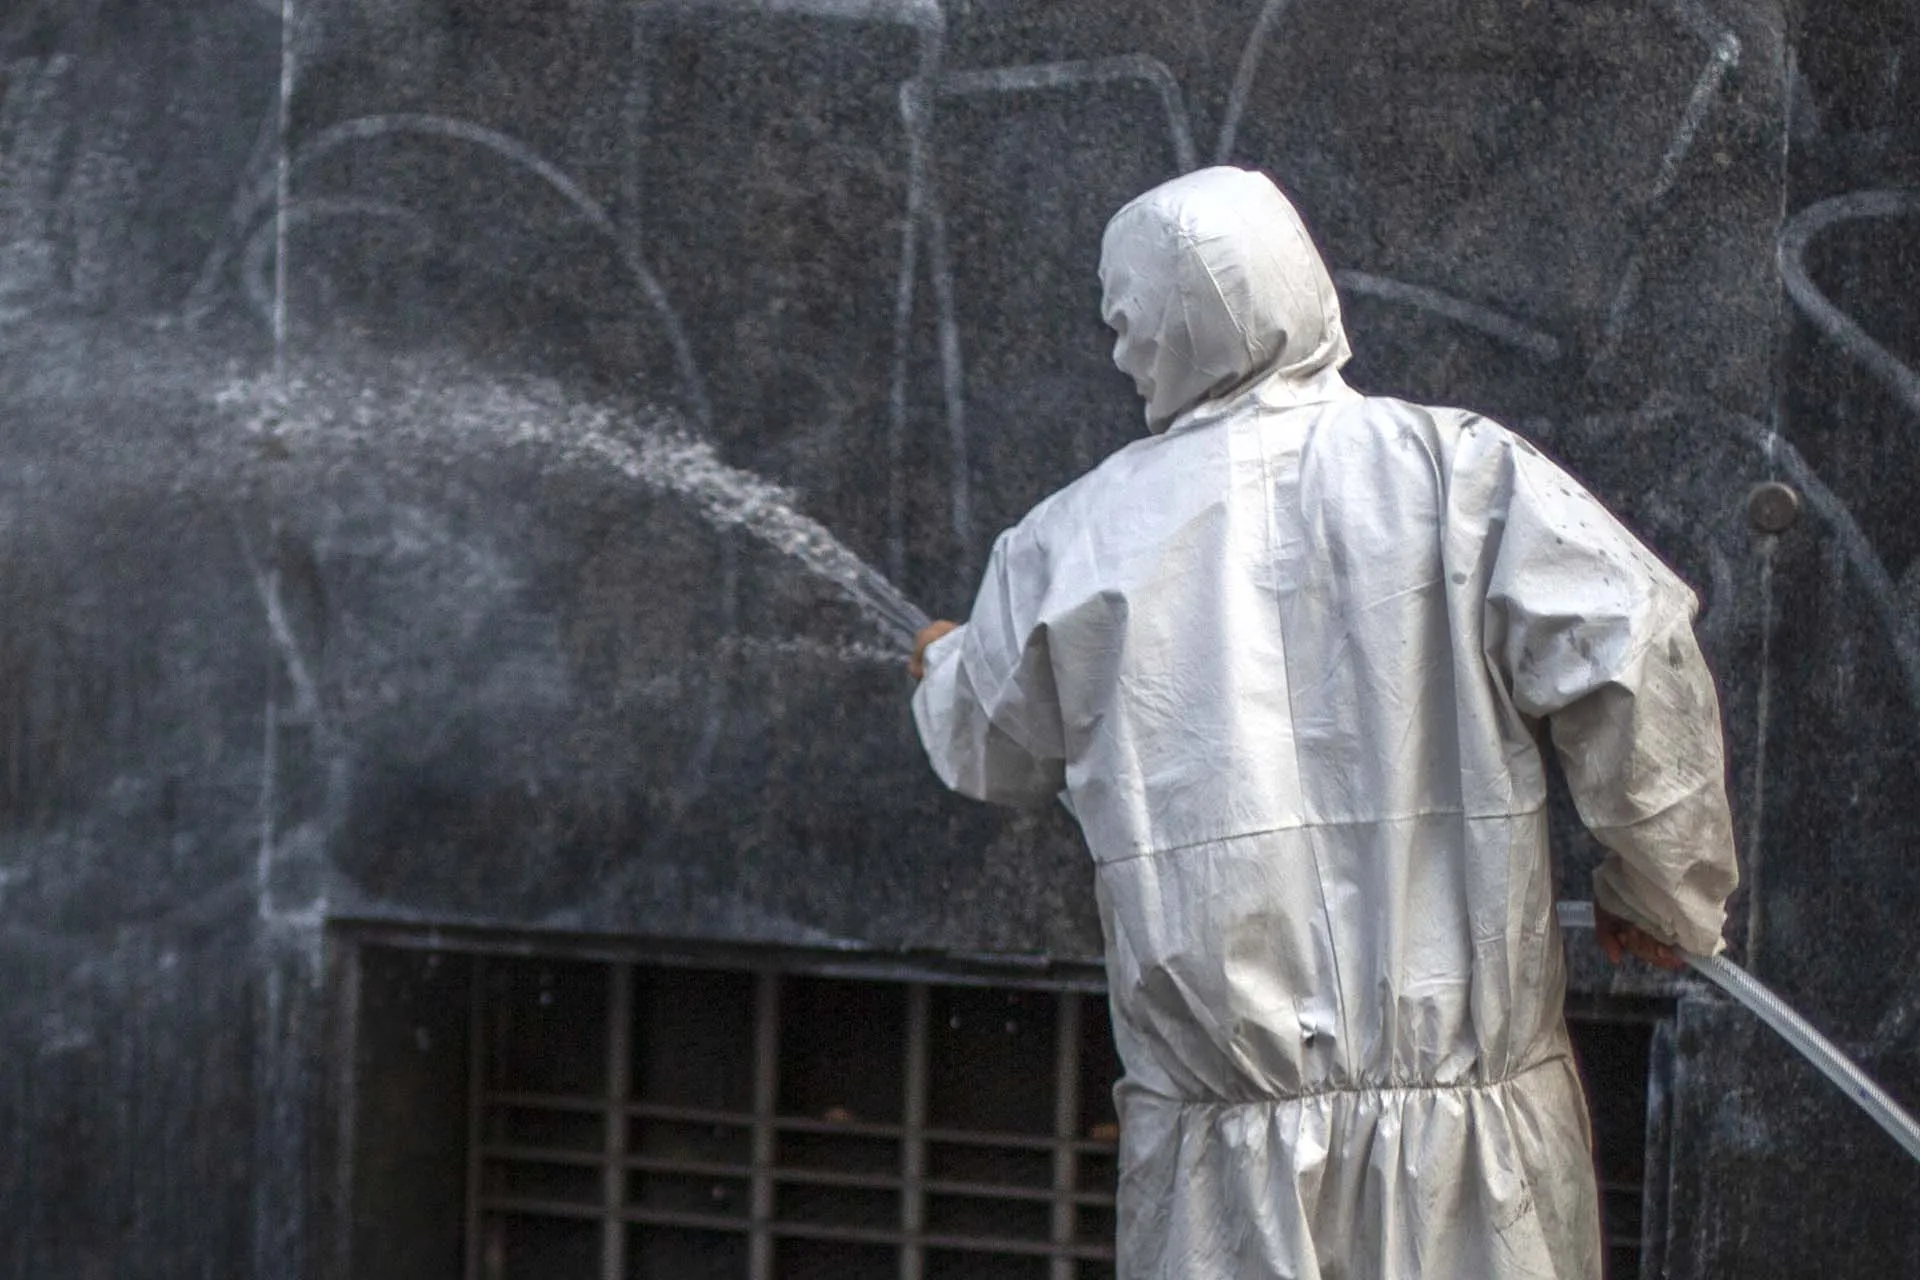
Nella comunicazione dovranno essere indicate le spese sostenute dal 1° gennaio e quelle che si intendono sostenere entro il 31 dicembre 2020. Le attività di sanificazione devono essere svolte da soggetti qualificati e devono garantire la riduzione della presenza del virus COVID-19.
Questa condizione deve essere certificata da professionisti. In alternativa alla compensazione di entrambi i crediti sopra illustrati, i titolari potranno utilizzarli nella dichiarazione dei redditi 2020, oppure cederli a terzi tramite la specifica procedura messa a disposizione dall’Agenzia delle Entrate.


